O que é CDB é uma dúvida muito comum entre quem começa a investir em renda fixa. O produto aparece em praticamente todos os bancos e corretoras, muitas vezes com ofertas como 100%, 110% ou 120% do CDI.
Mas antes de escolher apenas pela taxa, é importante entender como o CDB funciona, quem emite o título, quais são os riscos, como funciona a liquidez, quais impostos podem incidir e quando existe cobertura do Fundo Garantidor de Créditos.
Neste guia, você vai entender o CDB de forma simples e prática.
O que é CDB?
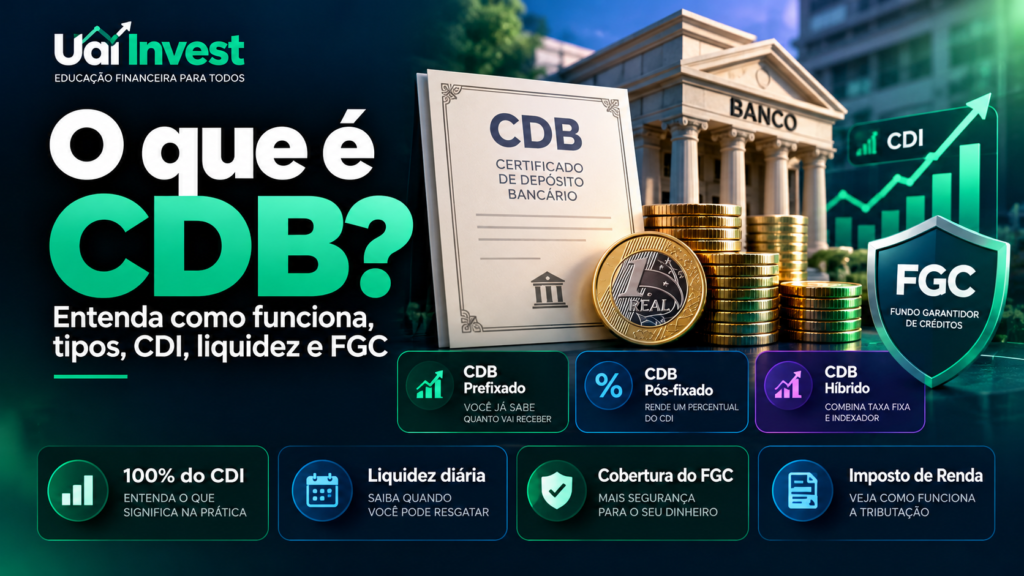
CDB significa Certificado de Depósito Bancário.
É um título de renda fixa emitido por bancos e outras instituições autorizadas para captar dinheiro de investidores.
Na prática, quando você compra um CDB, está emprestando dinheiro para a instituição financeira. Em troca, ela se compromete a devolver o valor investido acrescido da remuneração combinada.
Depois de entender o que é CDB, fica mais fácil comparar as ofertas dos bancos e perceber por que taxa, prazo e liquidez precisam ser analisados em conjunto.
Por que os bancos emitem CDB?
Bancos precisam de recursos para financiar suas operações, como empréstimos, financiamentos e outras atividades.
Ao emitir CDBs, a instituição capta dinheiro diretamente de investidores e paga uma remuneração por esse capital.
É por isso que diferentes bancos podem oferecer taxas diferentes: cada instituição tem sua própria necessidade de captação, prazo, estratégia e risco.
Quais são os tipos de CDB?
Os CDBs podem ser classificados principalmente pela forma como calculam a rentabilidade.
CDB pós-fixado
É muito comum encontrar CDBs que rendem uma porcentagem do CDI.
Exemplos:
- 90% do CDI;
- 100% do CDI;
- 110% do CDI;
- 120% do CDI.
O rendimento acompanha a variação da taxa de referência ao longo do período.
Se você ainda não conhece essa referência, veja nosso guia sobre o que é CDI e qual a diferença para a Selic.
CDB prefixado
No CDB prefixado, a taxa é definida no momento da aplicação.
Por exemplo, o banco pode oferecer determinada taxa ao ano até o vencimento.
Se o investidor mantiver o título nas condições contratadas, consegue saber antecipadamente qual será a taxa nominal da aplicação.
CDB híbrido
Alguns CDBs combinam uma taxa fixa com um indexador, como inflação.
Nesse caso, a remuneração pode ser formada por um percentual fixo mais a variação de determinado índice.
O que significa um CDB de 100% do CDI?
Significa que o CDB acompanha integralmente a Taxa DI usada como referência.
Se o CDI variar, a rentabilidade bruta do CDB também varia.
Um CDB de 110% do CDI oferece uma remuneração equivalente a 110% dessa referência, enquanto um CDB de 90% acompanha 90%.
Isso não significa 100% de lucro. É apenas uma porcentagem da taxa de referência.
Quanto rende um CDB?
O rendimento depende de vários fatores:
- taxa contratada;
- tempo de aplicação;
- movimento do CDI ou outro indexador;
- tributação;
- eventuais taxas;
- momento do resgate.
Por isso, não existe uma única resposta para quanto rende um CDB.
O que é liquidez diária?
Liquidez diária significa que o investidor pode solicitar o resgate em dias úteis, conforme as condições definidas pela instituição.
Alguns CDBs permitem resgate praticamente a qualquer momento. Outros exigem que o dinheiro permaneça investido até o vencimento.
Essa diferença é muito importante.
Para dinheiro que pode ser necessário rapidamente, liquidez costuma ser um critério tão importante quanto a rentabilidade.
O que é vencimento?
É a data em que o CDB termina e a instituição devolve o valor aplicado acrescido da remuneração prevista.
Os prazos variam bastante.
Antes de investir, verifique se o título permite resgate antecipado e, se permitir, em quais condições.
CDB tem Imposto de Renda?
Sim. O rendimento de CDBs está sujeito ao Imposto de Renda.
A renda fixa tributável utiliza uma tabela regressiva, na qual a alíquota diminui conforme o tempo da aplicação:
- até 180 dias: 22,5%;
- de 181 a 360 dias: 20%;
- de 361 a 720 dias: 17,5%;
- acima de 720 dias: 15%.
O imposto incide sobre o rendimento, não sobre o valor originalmente investido.
E o IOF?
Em resgates realizados antes de 30 dias, também pode haver incidência de IOF sobre os rendimentos.
A cobrança é regressiva e chega a zero após esse período.
Por isso, CDBs normalmente não são indicados para aplicações de poucos dias apenas para buscar rendimento.
O que é o FGC?
FGC é o Fundo Garantidor de Créditos. As regras, limites e produtos cobertos podem ser consultados diretamente no site oficial do FGC.
Determinados CDBs contam com a garantia ordinária do FGC, respeitando os limites e regras vigentes.
Em 2026, o limite ordinário informado pelo FGC é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira associada ou conglomerado, com um teto global de R$ 1 milhão em garantias pagas a cada período de quatro anos.
FGC significa risco zero?
Não.
A existência do FGC não elimina todos os riscos nem significa que qualquer valor aplicado esteja protegido.
Existem limites, regras e procedimentos para acionamento da garantia.
Além disso, o investidor deve avaliar a instituição emissora e evitar concentrar todo o patrimônio em um único emissor apenas por causa de uma taxa mais alta.
Por que bancos menores pagam mais CDI?
Instituições menores podem oferecer taxas mais altas para atrair recursos.
Isso não significa automaticamente que sejam ruins, mas uma remuneração maior costuma vir acompanhada da necessidade de avaliar melhor o risco de crédito.
Uma taxa de 120% do CDI pode parecer muito superior a 100% do CDI, mas a análise precisa incluir segurança, liquidez e prazo.
Como comparar dois CDBs?
Observe pelo menos estes pontos:
- taxa de rendimento;
- tipo de remuneração;
- prazo;
- liquidez;
- instituição emissora;
- cobertura do FGC;
- tributação;
- valor mínimo.
O melhor CDB não é necessariamente aquele com a maior porcentagem do CDI.
CDB com liquidez diária serve para reserva de emergência?
Pode ser utilizado para parte da reserva de emergência quando oferece liquidez adequada, baixo risco e condições compatíveis com a necessidade de acesso rápido ao dinheiro.
Mas é essencial conferir o horário de resgate, prazo de liquidação e regras específicas da instituição.
Reserva de emergência deve priorizar segurança e disponibilidade do dinheiro, não apenas rentabilidade.
CDB ou Tesouro Selic?
Os dois podem ser utilizados por investidores que buscam renda fixa, mas funcionam de maneira diferente.
O CDB é emitido por uma instituição financeira. O Tesouro Selic é um título público federal.
Além disso, liquidez, tributação, remuneração e riscos precisam ser comparados.
Veja também nosso guia sobre Tesouro Direto e como investir.
CDB ou poupança?
CDBs podem oferecer rentabilidade superior à poupança em determinadas condições, mas a comparação deve considerar impostos, liquidez e segurança.
A poupança possui regras próprias de rendimento e liquidez.
O ideal é comparar o retorno líquido e as características de cada alternativa.
CDB ou LCI e LCA?
LCIs e LCAs possuem características diferentes e, pelas regras vigentes para pessoa física, podem contar com isenção de Imposto de Renda sobre os rendimentos.
Isso significa que uma taxa menor em uma LCI ou LCA pode competir com um CDB que oferece uma porcentagem maior do CDI.
É por isso que a comparação deve ser feita pelo retorno líquido e não apenas pela taxa anunciada.
Erros comuns ao investir em CDB
Escolher apenas pela maior taxa
A taxa é importante, mas não é o único fator.
Ignorar a liquidez
Uma aplicação pode oferecer ótimo rendimento e ainda assim não servir para quem precisa do dinheiro antes do vencimento.
Não avaliar o emissor
CDB é uma dívida da instituição financeira. O risco do emissor importa.
Esquecer os impostos
A rentabilidade divulgada normalmente é bruta.
Concentrar demais
Diversificação também é importante em renda fixa.
O que é CDB: resumo rápido
- CDB significa Certificado de Depósito Bancário;
- é emitido por bancos para captar recursos;
- pode ser pós-fixado, prefixado ou híbrido;
- muitos CDBs rendem uma porcentagem do CDI;
- liquidez e vencimento variam;
- há cobrança de Imposto de Renda sobre os rendimentos;
- pode existir IOF em resgates muito curtos;
- determinados CDBs contam com cobertura do FGC dentro das regras vigentes.
Na prática, saber o que é CDB ajuda o investidor a não escolher um produto apenas pela porcentagem do CDI anunciada.
Conclusão
Entender o que é CDB ajuda o investidor iniciante a comparar melhor as opções de renda fixa oferecidas por bancos e corretoras.
Mais importante do que olhar apenas para 100%, 110% ou 120% do CDI é analisar rentabilidade líquida, prazo, liquidez, emissor, tributação e proteção disponível.
Depois de compreender Selic, CDI e CDB, o próximo passo natural é entender como LCIs e LCAs funcionam e por que uma taxa aparentemente menor pode, em alguns casos, entregar um resultado líquido competitivo.
Aviso: Este conteúdo é educativo e não constitui recomendação de investimento. Taxas, regras tributárias e condições de produtos podem mudar. Consulte sempre os documentos do investimento e fontes oficiais antes de tomar decisões.