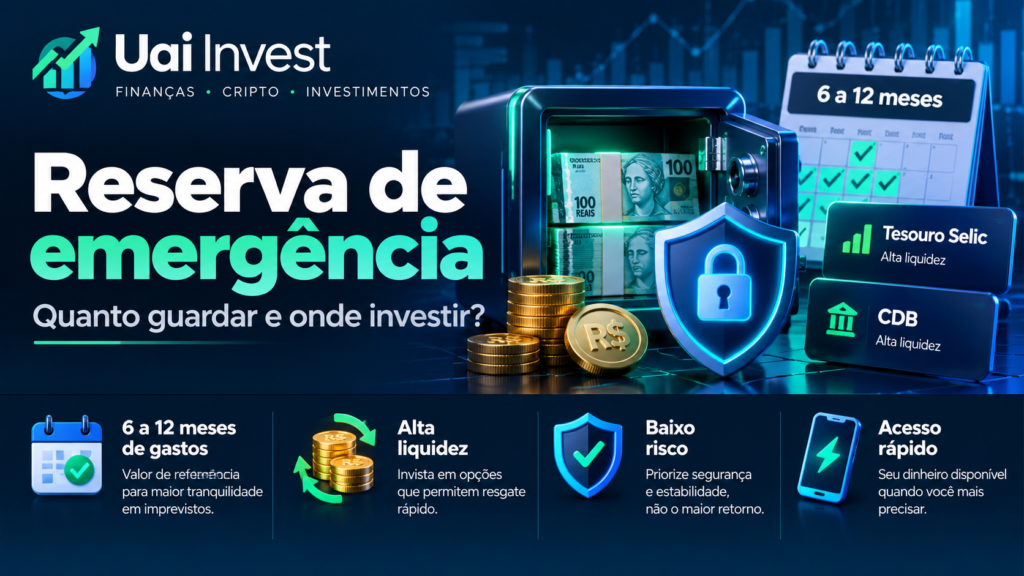
Reserva de emergência é uma quantia de dinheiro separada exclusivamente para situações inesperadas. Ela funciona como uma proteção financeira para momentos em que surge uma despesa importante ou quando a renda diminui de repente.
Para quem está começando a investir, construir essa reserva normalmente deve vir antes de assumir riscos maiores na Bolsa, em fundos imobiliários ou em criptomoedas.
Mas quanto dinheiro é necessário? Onde guardar? Precisa render muito? E Tesouro Selic ou CDB realmente servem para essa finalidade?
Neste guia, você vai entender quanto guardar, como calcular sua meta e quais características procurar ao escolher onde deixar sua reserva.
O que é reserva de emergência?
A reserva de emergência é um dinheiro destinado a cobrir imprevistos financeiros sem que você precise recorrer a empréstimos, cartão de crédito ou vender investimentos no pior momento.
Ela pode ser utilizada, por exemplo, em situações como:
- perda inesperada do emprego;
- queda temporária da renda;
- reparo urgente no carro ou na casa;
- despesa médica ou odontológica inesperada;
- necessidade urgente envolvendo familiares;
- outras situações realmente imprevistas.
A ideia principal não é gerar grandes lucros.
O objetivo é ter dinheiro disponível quando algo inesperado acontecer.
Por que ter uma reserva de emergência?
Imagine alguém que investiu todo o dinheiro disponível em ações.
De repente, essa pessoa perde o emprego justamente em um período em que a Bolsa caiu.
Sem uma reserva, ela pode ser obrigada a vender os investimentos com prejuízo para pagar aluguel, alimentação e outras despesas.
A reserva reduz esse problema porque cria uma camada de proteção entre os imprevistos da vida e os investimentos de longo prazo.
Quanto guardar na reserva de emergência?
Não existe um valor único que sirva para todo mundo.
Uma referência bastante utilizada por planejadores financeiros é acumular algo entre 6 e 12 meses das despesas essenciais.
Esse intervalo não deve ser entendido como uma regra rígida.
Uma pessoa com emprego estável e duas fontes de renda dentro da família pode precisar de uma reserva diferente daquela de um profissional autônomo cuja renda varia bastante.
A B3 também destaca que a quantidade adequada depende da realidade financeira de cada pessoa e que a faixa de 6 a 12 meses é uma referência clássica. Você pode consultar mais informações no conteúdo da B3 sobre reserva de emergência.
Como calcular sua reserva de emergência?
O primeiro passo é descobrir quanto você realmente precisa para manter sua vida funcionando durante um mês.
Considere principalmente despesas essenciais, como:
- moradia;
- alimentação;
- energia, água e internet;
- transporte;
- escola e despesas dos filhos;
- seguros;
- medicamentos;
- parcelas e compromissos financeiros essenciais.
Depois multiplique esse valor pela quantidade de meses que deseja proteger.
Exemplo de cálculo
Imagine uma família que possui despesas essenciais de R$ 3.500 por mês.
Uma reserva equivalente a seis meses seria:
R$ 3.500 × 6 = R$ 21.000
Para doze meses:
R$ 3.500 × 12 = R$ 42.000
Isso significa que a meta poderia ficar entre R$ 21 mil e R$ 42 mil, dependendo da situação financeira da família.
Quem pode precisar de uma reserva maior?
Algumas situações justificam uma margem de segurança maior.
É o caso de pessoas com renda variável, profissionais autônomos, empreendedores, famílias dependentes de uma única renda ou trabalhadores de setores nos quais encontrar um novo emprego pode demorar mais.
Nesses casos, aproximar a reserva de nove ou doze meses de despesas pode trazer mais segurança.
Preciso juntar toda a reserva antes de começar a investir?
Não significa que você precisa esperar anos sem fazer nenhum outro investimento.
Mas construir uma primeira camada de proteção deve ser uma prioridade.
Uma estratégia possível é começar buscando um mês de despesas essenciais, depois três meses e continuar até atingir sua meta completa.
O importante é não abandonar a construção da reserva para assumir riscos que podem comprometer dinheiro necessário no curto prazo.
Se ainda está começando sua organização financeira, veja também nosso guia sobre como começar a investir.
Onde guardar a reserva de emergência?
Existem três características especialmente importantes:
- segurança;
- liquidez;
- facilidade de acesso.
Rentabilidade vem depois.
O dinheiro da reserva não deve ser colocado em um produto apenas porque oferece uma taxa maior.
O que significa liquidez?
Liquidez representa a facilidade de transformar um investimento em dinheiro disponível.
Para uma reserva, isso é fundamental.
Uma aplicação que rende muito, mas prende o dinheiro por dois anos, pode ser inadequada para uma emergência.
Liquidez diária significa dinheiro instantâneo?
Nem sempre.
Essa é uma diferença importante.
Um investimento pode ser descrito como tendo liquidez diária e ainda possuir horários de resgate e liquidação.
Por isso, antes de utilizar qualquer produto para a reserva, verifique quanto tempo realmente demora para o dinheiro chegar à sua conta.
Tesouro Selic serve para reserva de emergência?
O Tesouro Selic é uma das opções mais conhecidas para esse objetivo.
Ele é um título público federal cuja rentabilidade acompanha a taxa Selic.
O Tesouro Direto oferece liquidez diária, mas existem horários específicos para a liquidação dos resgates.
Segundo as regras atuais, pedidos realizados em dias úteis entre 9h30 e 13h podem ficar disponíveis na instituição financeira a partir das 13h do mesmo dia. Pedidos posteriores normalmente são liquidados no próximo dia útil.
As regras atualizadas podem ser consultadas no site oficial do Tesouro Direto.
Veja também nosso guia sobre Tesouro Direto e como investir.
Tesouro Selic pode oscilar?
Sim.
Títulos públicos vendidos antes do vencimento são recomprados a preços de mercado.
O Tesouro Selic costuma apresentar volatilidade muito menor que títulos prefixados ou títulos longos indexados à inflação, mas não é correto tratar qualquer investimento como totalmente livre de oscilações.
Para reserva, essa baixa volatilidade é uma das razões pelas quais o Tesouro Selic costuma ser utilizado.
E o novo Tesouro Reserva?
Em 2026, o Tesouro Direto lançou o chamado Tesouro Reserva, uma solução voltada especificamente para dinheiro de reserva.
Segundo o Tesouro Direto, o produto busca acompanhar 100% da Selic e oferece resgate imediato dentro de sua estrutura operacional.
Neste momento, sua implementação inicial está vinculada ao Banco do Brasil.
Como é um produto recente e sua disponibilidade pode ser ampliada ou alterada, consulte sempre as condições atualizadas no site do Tesouro Direto antes de investir.
CDB com liquidez diária serve para reserva?
Também pode ser uma opção.
CDB é um título emitido por uma instituição financeira.
Alguns CDBs oferecem liquidez diária e remuneração próxima ou equivalente ao CDI.
Se ainda não conhece esse produto, veja nosso guia sobre o que é CDB e como funciona.
O que observar em um CDB para reserva?
Não escolha apenas pela porcentagem do CDI.
Verifique:
- se existe liquidez diária;
- horários para resgate;
- prazo para o dinheiro ficar disponível;
- instituição emissora;
- cobertura do FGC;
- carência;
- tributação.
O que é a proteção do FGC?
Determinados CDBs são cobertos pelo Fundo Garantidor de Créditos.
Atualmente, a garantia ordinária é de até R$ 250 mil por CPF ou CNPJ por instituição financeira ou conglomerado, respeitando também o limite global de R$ 1 milhão em pagamentos dentro de um período de quatro anos.
As regras oficiais podem ser consultadas no site do FGC.
CDB ou Tesouro Selic?
Os dois podem cumprir a função de reserva quando possuem liquidez adequada.
Um CDB pode ter resgate muito rápido dentro do próprio banco e contar com cobertura do FGC dentro dos limites aplicáveis.
O Tesouro Selic é um título público federal e possui regras próprias de liquidação.
Em vez de procurar um vencedor universal, compare disponibilidade, risco, tributação e facilidade de acesso.
Posso dividir a reserva entre mais de um lugar?
Sim.
Para algumas pessoas, dividir a reserva pode ser útil.
Por exemplo, uma pequena parte pode permanecer em uma conta de acesso imediato para necessidades que acontecem à noite ou no fim de semana.
O restante pode ficar em aplicações de baixo risco e alta liquidez.
Essa estratégia reduz a dependência de um único horário ou instituição.
Quanto deixar disponível imediatamente?
Não existe um número obrigatório.
Uma pessoa pode optar por manter uma pequena parcela equivalente a alguns dias ou semanas de despesas em uma conta de fácil acesso.
O restante permanece investido.
O objetivo é equilibrar rendimento com praticidade.
Poupança serve para reserva de emergência?
Pode cumprir a função de liquidez e simplicidade, mas não é necessariamente a única opção disponível.
Antes de escolher, compare sua rentabilidade com alternativas de baixo risco e alta liquidez.
O ponto principal é não retirar o dinheiro da poupança apenas para colocá-lo em um investimento mais rentável que possua carência ou risco incompatível com uma reserva.
LCI e LCA servem para reserva?
Depende das condições.
Muitas LCIs e LCAs possuem carência ou liquidez limitada.
Por isso, normalmente não são a melhor opção para a primeira camada da reserva.
Uma aplicação que só permite resgate após determinado período não resolve uma emergência que acontece amanhã.
Se quiser entender melhor esses produtos, veja nosso guia sobre LCI e LCA.
Fundos de renda fixa servem?
Alguns fundos de renda fixa simples podem apresentar baixo risco e liquidez adequada.
Porém, é necessário observar:
- taxa de administração;
- prazo de cotização;
- prazo de pagamento do resgate;
- composição da carteira;
- tributação.
Não basta o fundo ter “renda fixa” no nome.
Ações servem para reserva de emergência?
Não são apropriadas para essa finalidade.
Ações podem sofrer grandes oscilações justamente no momento em que o dinheiro for necessário.
A reserva deve evitar depender do comportamento do mercado para estar disponível.
ETF serve para reserva?
Na maioria dos casos, ETFs de renda variável também não são adequados para o dinheiro essencial da reserva.
Mesmo ETFs de renda fixa possuem preço de mercado e características próprias que precisam ser avaliadas.
Para uma reserva de emergência, simplicidade costuma ser uma vantagem.
E criptomoedas?
Criptoativos como Bitcoin e Ethereum apresentam volatilidade muito alta para exercer a função principal de reserva de emergência.
Um valor que hoje corresponde a seis meses de despesas pode perder parte significativa do poder de compra em pouco tempo.
Stablecoins também possuem riscos próprios de emissor, blockchain, custódia e perda de paridade.
Reserva de emergência e carteira de investimentos possuem objetivos diferentes.
Por que não buscar a maior rentabilidade?
Porque o objetivo da reserva não é maximizar retorno.
Imagine duas opções:
A primeira rende um pouco menos, mas permite acesso rápido ao dinheiro.
A segunda rende mais, porém bloqueia os recursos durante seis meses.
Para uma emergência, a primeira pode cumprir muito melhor sua função.
Reserva de emergência paga Imposto de Renda?
Depende do investimento utilizado.
CDBs e Tesouro Selic, por exemplo, possuem tributação de renda fixa sobre os rendimentos.
Isso não significa que devam ser descartados.
A escolha deve considerar retorno líquido, segurança e liquidez.
Preciso acompanhar Selic e CDI?
Não é necessário acompanhar todos os dias, mas entender esses conceitos ajuda a compreender por que determinados investimentos rendem mais ou menos.
Veja nossos guias sobre taxa Selic e o que é CDI.
Como começar uma reserva do zero?
Se atualmente você não possui dinheiro guardado, não se preocupe em atingir a meta completa imediatamente.
Comece estabelecendo um valor mensal possível.
Por exemplo, quem consegue separar R$ 300 por mês já terá acumulado R$ 3.600 em um ano, além dos rendimentos.
Quando receber renda extra, bônus, restituição de imposto ou décimo terceiro, uma parte também pode ser destinada à reserva.
Automatizar ajuda?
Sim.
Programar uma transferência automática no dia seguinte ao recebimento do salário reduz a chance de gastar o dinheiro antes de guardar.
Em vez de esperar “sobrar dinheiro” no fim do mês, a reserva passa a ser tratada como uma prioridade financeira.
Quando usar a reserva?
Antes de retirar dinheiro, faça uma pergunta simples:
Isso é realmente inesperado, importante e necessário?
Uma emergência não é a mesma coisa que uma promoção interessante, férias planejadas ou troca de celular.
Despesas previsíveis devem possuir reservas próprias.
Reserva de emergência não é reserva para férias
Viagens, presentes de Natal, impostos anuais e manutenção programada do carro não são verdadeiras emergências.
São despesas previsíveis.
O ideal é criar outras metas financeiras para esses objetivos e preservar a reserva.
O que fazer depois de usar a reserva?
Usar a reserva quando uma emergência realmente acontece não significa fracasso.
É exatamente para isso que ela existe.
Depois que a situação estiver resolvida, a prioridade passa a ser reconstruir o valor utilizado.
Devo aumentar minha reserva com o tempo?
Sim.
Se suas despesas aumentam, sua reserva também precisa ser revisada.
Uma reserva construída quando seus gastos eram R$ 2.500 por mês pode não ser suficiente alguns anos depois se o custo mensal passou para R$ 5.000.
Faça uma revisão pelo menos uma vez por ano ou após grandes mudanças de vida.
Quando revisar a reserva?
Vale recalcular quando ocorrer:
- mudança de emprego;
- nascimento de filhos;
- mudança de casa;
- aumento importante das despesas;
- início de trabalho autônomo;
- redução da renda familiar;
- novas responsabilidades financeiras.
Erros comuns ao montar a reserva de emergência
Buscar o maior rendimento disponível
Uma reserva não deve competir com seus investimentos de longo prazo.
Prender o dinheiro em investimentos sem liquidez
Uma emergência não espera o vencimento do título.
Investir a reserva em ações ou criptomoedas
A volatilidade pode obrigar você a vender com prejuízo.
Confundir reserva com dinheiro para consumo
Férias e compras planejadas devem ter metas próprias.
Parar de guardar antes de atingir a meta
Construir a reserva pode levar meses ou anos. Consistência é mais importante do que velocidade.
Nunca atualizar o valor
O custo de vida muda e a reserva precisa acompanhar essa realidade.
Reserva de emergência: resumo rápido
- serve para despesas realmente inesperadas;
- 6 a 12 meses de gastos essenciais é uma referência comum;
- o valor deve ser adaptado à situação de cada pessoa;
- segurança e liquidez são mais importantes que rentabilidade;
- Tesouro Selic e CDB com liquidez adequada estão entre as opções mais utilizadas;
- ações e criptomoedas não são adequadas para a parte essencial da reserva;
- liquidez diária não significa necessariamente dinheiro disponível 24 horas por dia;
- é possível construir a reserva gradualmente;
- depois de utilizá-la, o objetivo deve ser recompô-la.
Conclusão
Construir uma reserva de emergência é uma das etapas mais importantes da organização financeira.
Ela não precisa ter a maior rentabilidade da sua carteira.
Precisa estar segura e disponível quando você realmente precisar.
Uma referência entre seis e doze meses das despesas essenciais pode ser um bom ponto de partida, mas o valor deve refletir estabilidade da renda, responsabilidades familiares e realidade profissional.
Ao escolher onde guardar o dinheiro, priorize baixo risco, boa liquidez e facilidade de acesso.
Depois que essa proteção estiver construída, fica muito mais fácil investir para objetivos de médio e longo prazo sem precisar desmontar sua carteira quando um imprevisto acontecer.
Aviso: Este conteúdo tem caráter exclusivamente educativo e informativo e não constitui recomendação de investimento. Produtos financeiros possuem riscos, regras e condições próprias. Verifique sempre liquidez, tributação, garantias e condições da instituição antes de investir.